
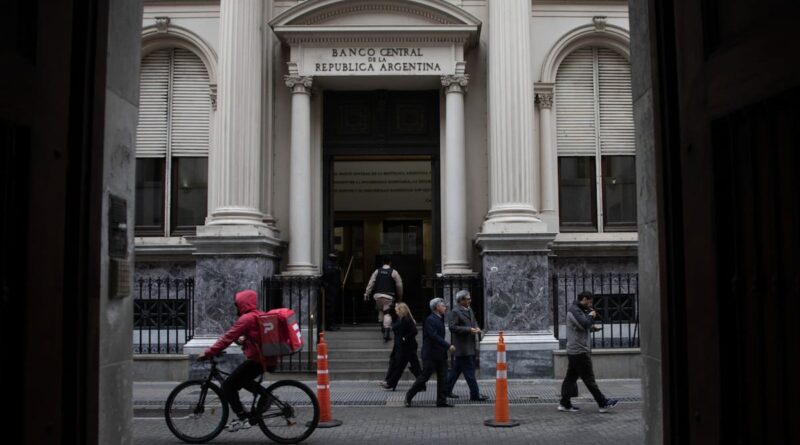
El BCRA amplió un cupo para que los bancos puedan tener más bonos y estiró los plazos de desarme de puts
El Banco Central de la República Argentina decidió flexibilizar uno de los cupos regulatorios fijados para la tenencia de títulos públicos en cartera de los bancos, una franquicia que había sido creada en mayo de 2025 y que se calculaba en función de la tenencia de pases de cada entidad. Según la nueva normativa, ese margen, que hasta ahora se aplicaba casi exclusivamente a la compra de Letras de Capitalización (Lecap), podrá destinarse a una gama más amplia de bonos del Tesoro en pesos, incluidos los ajustados por la evolución del tipo de cambio oficial (dólar linked) y los emitidos bajo la modalidad dual, que combinan cobertura ante inflación y devaluación. El objetivo es otorgar más flexibilidad a las entidades en la gestión de sus carteras de deuda pública, sin alterar los límites globales de exposición al sector público ni incrementar el stock total de títulos que pueden mantener.
La medida se formalizó mediante la Comunicación “A” 8483, que redefine el alcance de esta franquicia y clarifica el conjunto de instrumentos que pueden integrarla. A partir de ahora, los bancos quedan habilitados a completar ese cupo con cualquier título público nacional en pesos suscripto para cartera propia desde el 17 de septiembre de 2026, ya sea mediante licitaciones del Ministerio de Economía —en el marco del programa de licitaciones orientado a garantizar liquidez en el mercado— o mediante compras efectuadas en el mercado secundario desde esa misma fecha. En los hechos, se trata de una reconfiguración de una herramienta ya existente: no se crea un nuevo cupo ni se amplían los porcentajes máximos de tenencia de deuda del Tesoro, sino que se abre el menú de papeles que pueden utilizarse dentro del límite vigente.
La autoridad monetaria se ocupó de enfatizar que esta modificación no implica un relajamiento general de la regulación prudencial sobre el riesgo soberano en los balances bancarios. El esquema de límites de exposición al sector público se mantiene sin cambios y tampoco se alteran los porcentajes de exigencia de efectivo mínimo en pesos, que determinan qué parte de los depósitos deben mantenerse inmovilizada o integrada en determinados instrumentos. Lo que sí se introduce es la posibilidad de computar, en el cálculo del cupo máximo, la disminución acumulada del saldo de pases pasivos con el Banco Central, sumada al exceso de integración de la exigencia de efectivo mínimo en pesos registrado al cierre de las operaciones del 15 de mayo de 2024. De este modo, parte de lo que hasta ahora operaba como “peso muerto” regulatorio, atado a encajes, pasa a ser un margen útil para sostener tenencias de títulos públicos.
Otro eje relevante de la Comunicación “A” 8483 es la extensión de los plazos previstos para el desarme gradual de las franquicias vinculadas a opciones de venta (PUT) sobre títulos públicos, que habían sido otorgadas en el marco de esquemas de protección a los bancos en licitaciones anteriores. Hasta ahora, cuando esos PUT caducaban o se rescindían, la exclusión del cómputo del límite de exposición se extinguía por completo a los doce meses del vencimiento original del bono que originó la franquicia. Con la nueva norma, ese proceso se vuelve más paulatino: la reducción se realizará en dos tramos, con la eliminación del 50% de la exclusión recién a los 24 meses posteriores al vencimiento de los títulos, y del 50% restante a los 36 meses. En la práctica, los bancos dispondrán de un horizonte más largo para reacomodar sus carteras sin verse obligados a vender precipitadamente sus posiciones.
En el sistema financiero se interpreta que esta reorganización del cupo y del cronograma de desarme busca, por un lado, facilitar las próximas colocaciones de deuda del Tesoro a plazos más largos y, por otro, evitar tensiones sobre los balances bancarios en un contexto de normalización gradual de la política monetaria. Al permitir que dentro del mismo límite se integren bonos en pesos de mayor duración, incluidos los dólar linked y duales, el Banco Central abre la puerta a que las entidades roten parte de sus posiciones de corto plazo —principalmente Lecap— hacia instrumentos que ofrezcan mejor cobertura frente a eventuales movimientos del tipo de cambio o de la inflación, sin obligarlas a aumentar su exposición soberana. La señal oficial apunta, así, a un delicado equilibrio: incentivar la demanda bancaria de deuda más larga del Tesoro, reforzando la capacidad de financiamiento del sector público, pero manteniendo el corsé regulatorio sobre el volumen total de riesgo estatal que los bancos pueden asumir.